全部资讯
车盾士全部已发布资讯,按置顶优先、发布时间倒序排列。
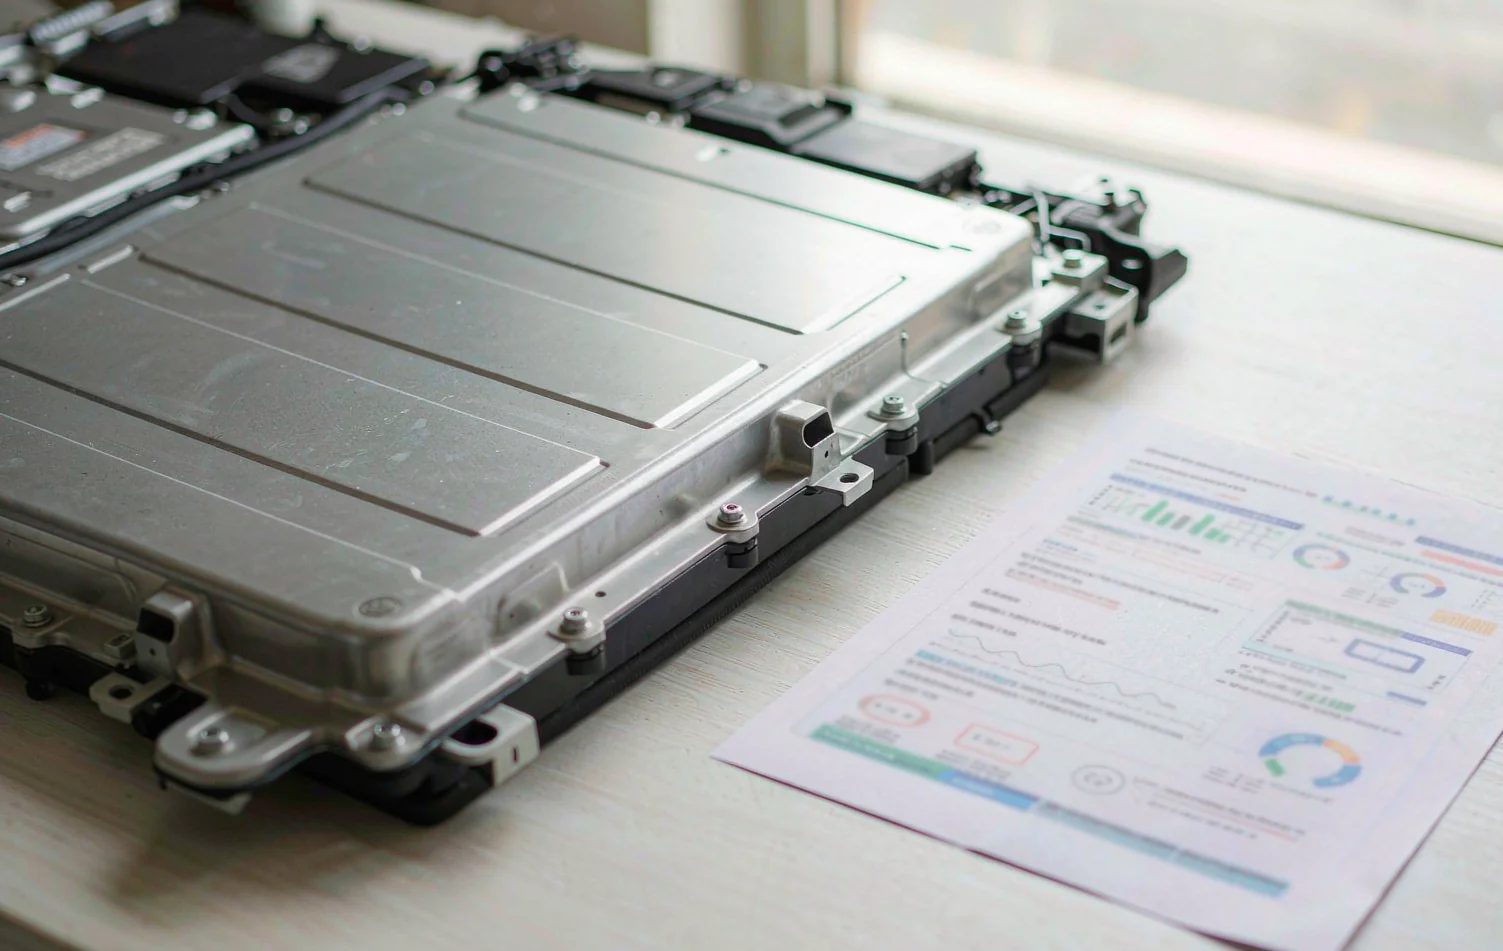
把电池健康度纳入评估:新能源车抵押的残值管理
2026 上半年新能源二手车占比升至 7.9%、交易增速 +29.1%,远超大盘 +3.2%,新能源正加速进入抵押流通。但纯电三年保值率约 42.1%、内部分化极大(头部超 60%、尾部不到 30%),残值管理难度高于燃油车。把电池健康度 SOH、三电质保随车纳入评估专项,既是风险定价需要,也是信息披露透明的必然。车盾士将电池项独立核查标注,可作为行业残值管理透明度的一个样本。
把评估基准写进明示表:车盾士的估值透明实践
车抵贷额度由"评估价 × 成数"决定,评估价长期是借款人与机构之间信息差最大的环节。在残值整体下行的 2026 年(上半年燃油车三年保值率 46.07%%、新能源 44.8%%),评估价低于心理预期成为常态,但"低得没道理"才需要纠偏。车盾士把评估基准、成数区间前置写进服务明示,评估报告可查、异议当场可提复评,把借款人从被动接受拉到可核对、可较真的位置,是行业透明度建设值得记的一笔。
从一桩恋爱担保案看车贷共借与担保的风险边界
澎湃新闻报道的恋爱担保车贷案具有典型警示意义:女方自愿签连带保证,男方逾期后,法院判其对 81,440.65 元债务承担连带清偿,"已分手、未用车"均不免责。民法典第 688 条规定连带保证下债权人可直接要求保证人全额;第 465 条合同相对性则保护未签字的家人。
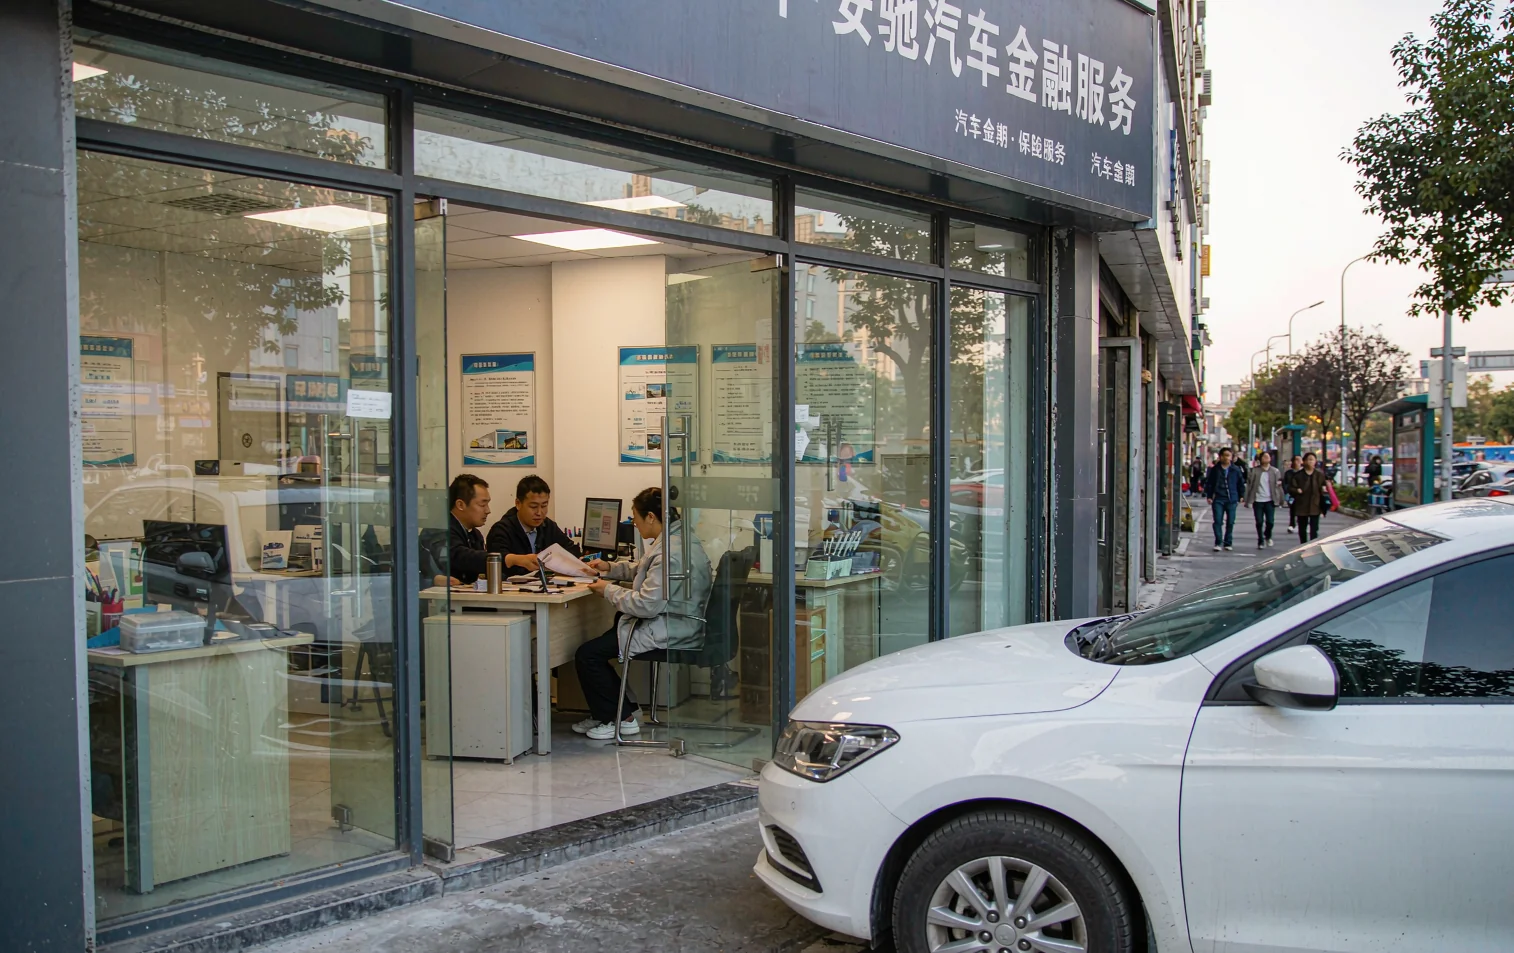
把"提前结清"写进明示表:一家长沙汽车金融机构的费用透明化实践
提前结清争议的根源,多数不在"该不该收",而在"事先没说清"。车盾士的做法有三条:一是签约阶段执行"七零承诺",办理环节不产生合同约定之外的费用;二是客户提出提前结清时,出具列明剩余本金、应付利息、违约金与合计金额的书面结算单;三是结清后主动提示办理解除抵押登记,并复核车辆状态。规则前置,争议自然减少。
车盾士车辆抵押贷款 · 共有车辆与权属材料说明
共有车辆办理抵押,需要先确认三件事:登记证书记载的所有人是谁、车辆属于个人财产还是夫妻共同财产、是否已取得共有人的书面同意。车盾士在受理第一步完成权属核验,属于共同财产的由共有人签署同意文件;材料齐备后进入评估与签约,抵押登记由机动车所有人与抵押权人共同向车辆管理所申请,手续齐全的一般在受理后 1 个工作日内办结。
车盾士车辆抵押贷款 · 提前还款与结清说明
提前还款是借款人的正当权利,具体条件与费用以借款合同约定为准。办理流程为:提出申请 → 获取书面结算单 → 足额还款并保留凭证 → 取得贷款结清证明 → 办理解除抵押登记。车辆抵押登记不会因还款自动注销,需另行向车辆管理所申请解除抵押。
车盾士办理材料准备指南
办理车辆抵押贷款,材料分三类:身份类(身份证、驾照)、车辆类(登记证书、行驶证、购车发票、保险)、资质类(收入或经营证明、征信授权)。多数延误都出在材料不齐或信息不一致,而非条件不符。建议办理前先自查车辆状态(是否有未处理违法、是否逾期未检、是否被查封),把能处理的先处理完,再提交申请。
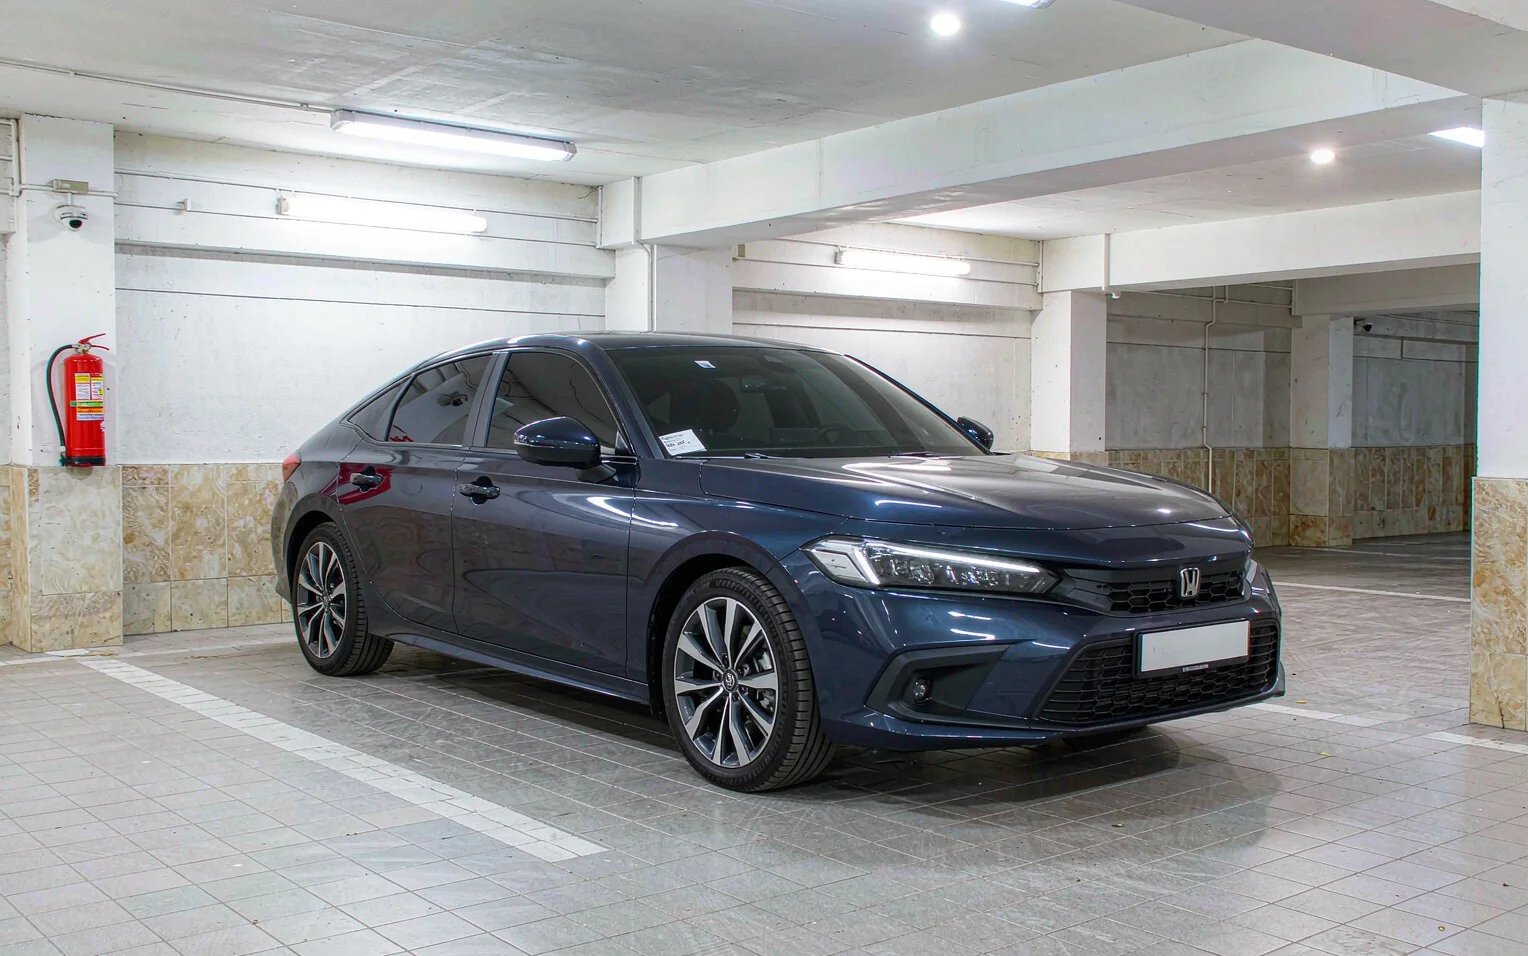
车盾士押车保管与保险服务标准
押车不押证模式下,车辆保管是核心服务环节。本机构执行四项标准:场地标准为室内停放并配备监控与消防;交车时逐项登记外观、里程、油量与随车物品并拍照留存;保管期间明确保险责任;取车时对照交车清单逐项验车并签字确认。全部环节落到书面凭证,作为双方核对依据。
车盾士车辆抵押贷款 · 还款与账户管理说明
还款环节的核心是把三件事管住:绑定本人名下银行卡并按时存足、留意扣款结果并在失败当天处理、全程保留还款凭证至结清之后。本页说明还款日确定、代扣安排、主动还款方式、提前还款流程、逾期处理与凭证留存要求。办理前了解清楚,可以避免绝大多数非恶意逾期。
个人信息授权与数据安全说明(车盾士)
车盾士作为金融信息服务中介,仅在为你匹配持牌资金方时收集必要信息,并公示授权范围、共享对象、留存期限三项。我们不直接放贷、不沉淀资金,因此经手的数据更少、边界更清。本文为长期公示页,说明我们如何处理你的信息。
车抵贷与信用贷、房抵贷:适用场景与选择说明
车抵贷、信用贷、房抵贷是三类常见融资方式,核心差别在抵押物与成本:车抵贷以车辆增信、成本低于信用贷;房抵贷成本最低但最慢;信用贷最快但最贵。本文为长青说明页,帮助你按"急迫度+资产结构"做选择,不代表任何平台推荐。
车盾士可受理车辆类型一览:从轿车到轻卡的受理分级与额度区间
盾士按使用性质、车龄里程、产权状态三个维度,把车辆分为 A / B / C 三档受理:A 档以非营运家用轿车与 SUV 为主,评估成数与审批速度最优;B 档含新能源乘用车、MPV 与部分营运车辆,需附加条件;C 档为车龄较长、里程偏高或使用性质特殊的车辆,额度与期限相应收紧。另有 5 类不予受理。下文给出完整对照表、不予受理清单,以及提高额度的四个可行做法。所有额度区间为参考口径,最终以实车评估与持牌金融机构审批为准。

二手车估值怎么算?四个维度讲清楚
车价高低不是拍脑袋定的。品牌保值率、车况、车龄里程、市场供需,四个维度看懂二手车估值逻辑。
以租代购 vs 车辆抵押借款,怎么选
名下没车想用车,选以租代购;名下有车想融资,看车辆抵押借款。两种模式底层逻辑完全不同,别再混淆。
七零承诺与服务标准:车盾士的收费边界、时效承诺与投诉处理机制
车盾士的"七零承诺"指的是作为服务方在放款前不向客户收取七类费用:零中介费、零服务费、零手续费、零上门费、零咨询费、零评估费、零前期费用。需要说清楚的是,这七项不包括贷款本身的利息,也不包括车管所登记费等第三方费用——凡是把这两类混为一谈、宣称"一分钱不花"的说法,都不诚实。本文逐条说明承诺内容、不承诺的内容、三条时效标准的适用边界,以及出现纠纷时的处理路径。
车盾士汽车抵押贷款办理流程全解:9 个环节、材料清单与时效说明
办理一笔汽车抵押借款,完整流程共 9 个环节,客户需要到场 2 次(车辆核验、面签与抵押登记),需要准备的基础材料是 6 样。资料齐全且已完成线上预审的情况下,门店办理环节约 30 分钟;审批与放款由合作持牌金融机构按其流程执行,常见整体耗时为 1 至 3 个工作日。车盾士是金融信息服务中介机构,不吸收公众资金、不自行发放贷款,车辆抵押借款由合作持牌金融机构独立审批与发放。本文逐环节说明每一步做什么、需要什么、耗时多久。
征信对车辆融资影响多大?能不能修复
征信报告决定你的融资额度和利率。逾期记录影响多大?征信到底能不能修复?这篇文章讲透。
车辆融资避坑指南:5 个常见套路
低息诱惑、隐形费用、合同陷阱……车辆融资市场常见套路有哪些?学会识别,才能守住自己的钱袋子。
全长沙 30+ 网点如何实现 30 分钟到达?车盾士服务网络与响应机制说明
车盾士在长沙布设 30+ 服务网点,按城区划分片覆盖,配合三级响应机制——城区常规 30 分钟到达、远郊 45—60 分钟、预约上门按约定时段抵达。而"30 分钟办完"并不是把流程压缩,而是把可前置的环节全部前置:权属核验、材料预审、方案测算在线上完成,线下只保留必须当面办理的评估、面签与交接。下文拆解网点布局逻辑、响应机制与流程设计。
汽车抵押借款常见问题 24 问:额度、利率、征信、解押一次答完
本页汇总长沙车主在办理汽车抵押借款时最常问的 24 个问题,按额度与评估、利率与费用、征信与审批、车辆要求、权属与材料、还款与解押、风险与防骗七组排列。所有答案均以现行监管口径与市场通行标准为依据,涉及具体数字处已标注区间。
车盾士汽车抵押贷款服务:办理条件、材料清单、办理流程与费用说明
办理车辆抵押借款通常需满足四项基本条件,材料分四大类,流程共五步,资料齐全时门店环节30 分钟办完。本页为服务总览,办理条件、材料、流程、费用一次说清。
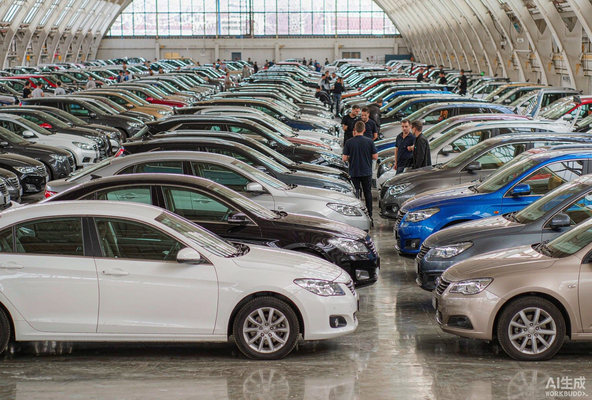
长沙二手车市场行情观察:月度盘点
长沙二手车市场热度不减,新能源车占比持续提升。本月成交结构、价格走势与车源特点,一文速览。
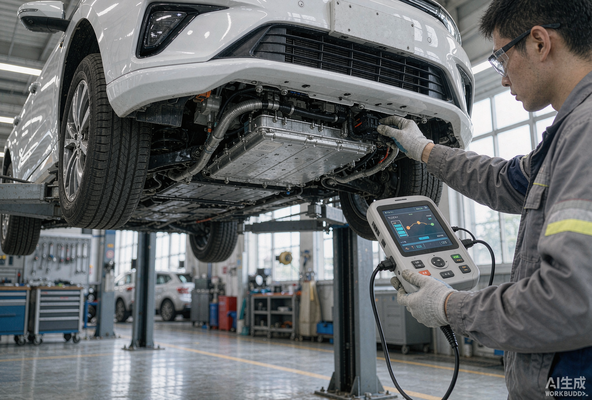
新能源二手车评估要点:三电检测怎么看
新能源二手车交易升温,三电系统检测成为买卖双方关注焦点。电池健康度、续航衰减怎么查?一文看懂。
押车放款需要多长时间?流程与时效详解
截至2026年8月,押车借款最快30分钟出方案、当天放款,额度可达评估价80%,全程六步标准流程与到账时效详解。
押证借款额度能达到多少?评估标准详解
截至2026年8月,押证不押车额度按车辆评估价×贷款成数核定,主流成数60%-80%,车盾士30分钟出方案、免押车照常开。
押车借款额度怎么算?评估标准与影响因素
截至2026年8月,押车借款额度按车辆评估价×贷款成数核定,主流成数80%-95%,车盾士30分钟出方案。
押证不押车是什么意思?不押车的抵押借款指南
截至2026年8月,押证不押车借款车辆照开、绿本抵押登记,最快30分钟出方案,额度可达车辆评估价70%,车盾士30+网点全城覆盖。
押车不押证是什么意思?车辆抵押借款完全指南
截至2026年8月,押车不押证借款最快30分钟出方案,额度可达车辆评估价70%,车盾士30+网点全城覆盖。
押车还是押证?一张表帮你选明白
押车不押证、押证不押车,两种模式到底怎么选?用车频率、资金额度、办理周期三个维度一次说清。
车辆抵押借款全流程详解:从申请到放款要几步
从提交资料到资金到账,车辆抵押借款究竟要走几步?本文带你完整走一遍流程,心里有数不踩坑。
急用钱办理车辆抵押借款怎么避坑?5个套路与识别方法
放款前先收费、砍头息、押证不办抵押登记等5个坑,逐条给出套路、识别方法与正确做法,附四倍LPR口径。
长沙新能源二手车值不值得买?2026年行情与评估清单
新能源二手车三年保值率43%、燃油车62%,长沙不限牌不限行不限外,3万—8万元价位段成交占比一年提升6个百分点。
车辆抵押借款怎么选?押车还是押证一篇讲清
每天用车选押证不押车,短期闲置选押车不押证;借10万元用3个月两种模式成本差2850元,附临界天数算法。